25 septembre 2026
A l’approche du dernier trimestre, l’enseigne Centrakor accélère sur plusieurs leviers : développeme
Une étude menée par Francéclat et Xerfi en avril dernier dresse un état des lieux de l’équipement en arts de la table des ménages et du CHR, de leurs rythmes de renouvellement et de leurs circuits d’achat. Elle suggère un marché mature, caractérisé par des cycles longs, la fragmentation de la distribution et un recul de la place des marques, mais aussi plusieurs relais de développement. Décryptage avec Hervé Buffet, délégué général de Francéclat.
Hervé Buffet : L’objectif consistait à mesurer le stock d’arts de la table détenu par les ménages et les établissements du secteur CHR, et à évaluer les rythmes de renouvellement et les fréquences d’achat de ces produits. Le croisement et l’analyse de ces données permet d’estimer les flux, donc les marchés potentiels en volume susceptibles de s’ouvrir aux acteurs de la filière.
L’idée est de leur fournir une boussole pour les aider dans le pilotage de leur entreprise, car pour construire une stratégie, il importe de disposer de données objectives et fiables permettant de se projeter. La matrice des arts de la table est complexe, aussi nous avons travaillé deux volets, le marché domestique d’une part, le secteur CHR d’autre part.
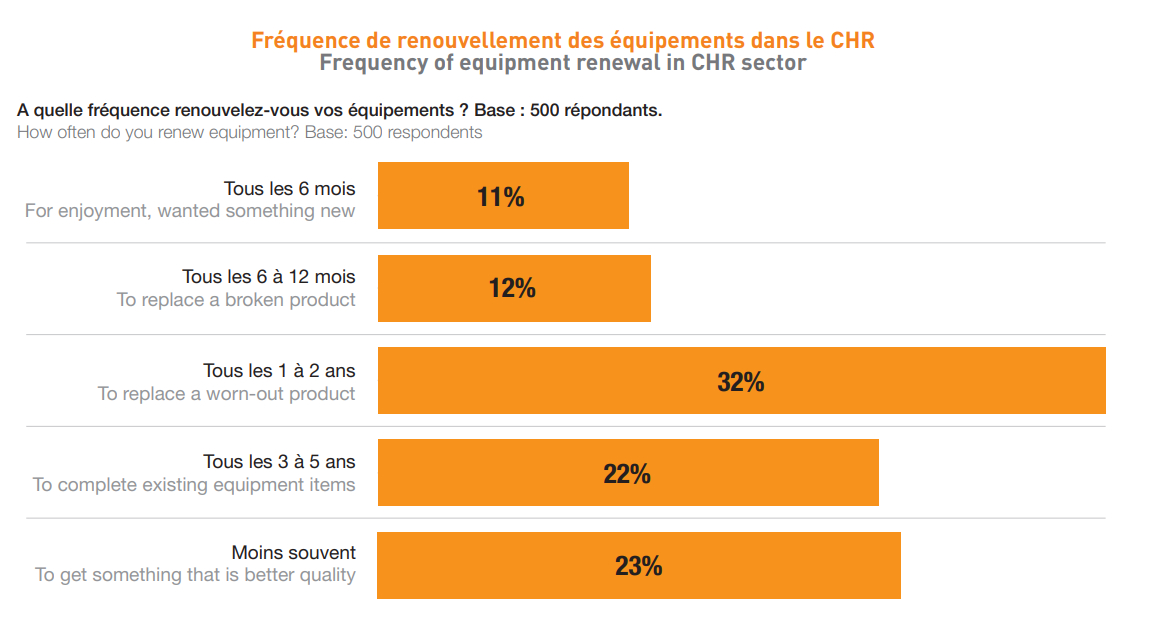
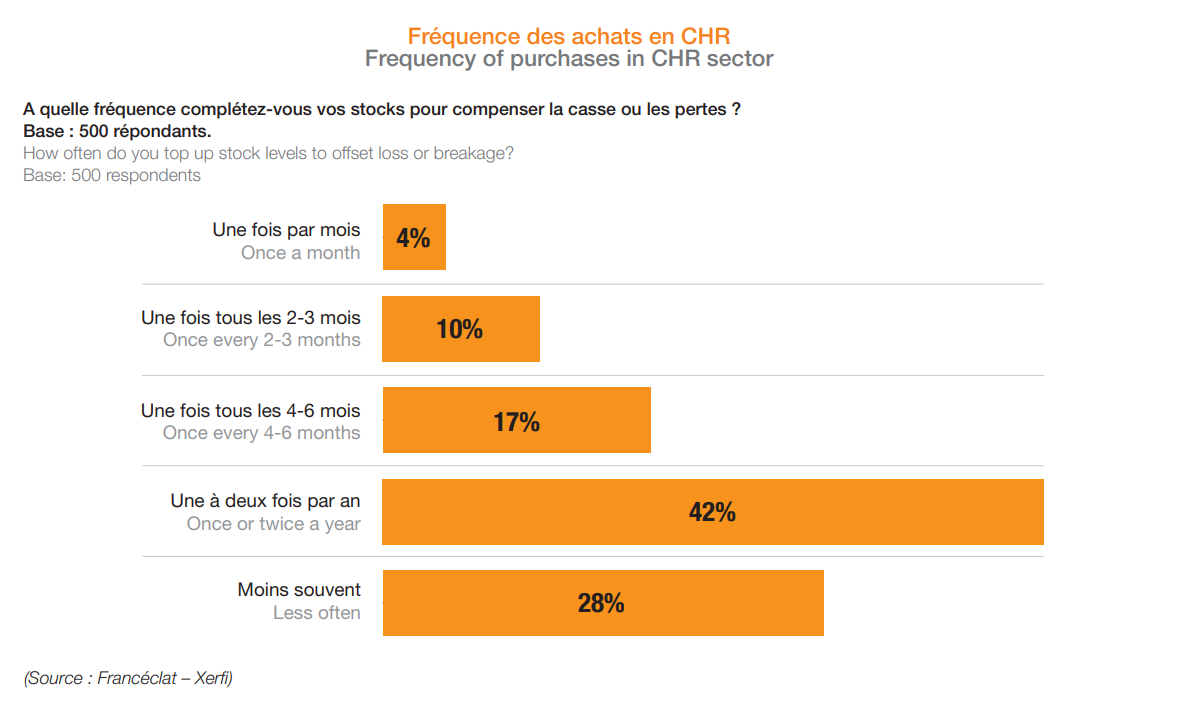
Cette étude met en évidence un premier constat : les Français sont très équipés. Un ménage possède en moyenne 68 pièces d’art de la table (vaisselle, verres, tasses et couverts), mais ce chiffre varie naturellement selon les générations, le niveau de revenu, le type d’habitat ou les habitudes de réception. Elle révèle également que le renouvellement est particulièrement lent, notamment pour les couverts qui se distinguent par des durées de détention longues, sans doute liées à la longévité et la durabilité de leur matériau (inox). La vaisselle du CHR présente pour sa part des cycles de renouvellement évidemment plus rapides (casse, réassort, etc.).
L’écart d’équipement entre les deux cohortes est néanmoins relativement modéré : 68 pièces en moyenne par ménage versus 1 900 dans un établissement CHR, autrement dit 28 fois plus en CHR, un écart finalement faible au regard du nombre de convives servis. Un ratio à mettre en regard avec l’optimisation du stock professionnel avec des rotations et des lavages en cours de service.
L’enquête permet ainsi d’avoir une vision plus fine de l’équipement et de ses dynamiques de renouvellement et permet à chaque acteur de nourrir sa réflexion sur sa clientèle, son niveau de prix, sa ou ses marque(s), son ou ses circuits, et d’identifier éventuellement des cibles qu’il n’adresse pas. Le CHR représente par exemple un marché potentiel pour les détaillants que tous ne travaillent pas aujourd’hui.
Cette enquête confirme une forte dispersion des circuits et, malheureusement, un effacement des marques. C’est un des enseignements les plus préoccupants qui fait écho au phénomène que nous avions déjà observé dans l’étude de notoriété des marques menée par Francéclat et Opinionway en 2023 (Voir Le Guide des marques - Offrir Retailers n°1, 2024, en pages 5 à 13) : celles-ci reculent progressivement dans les critères de choix.
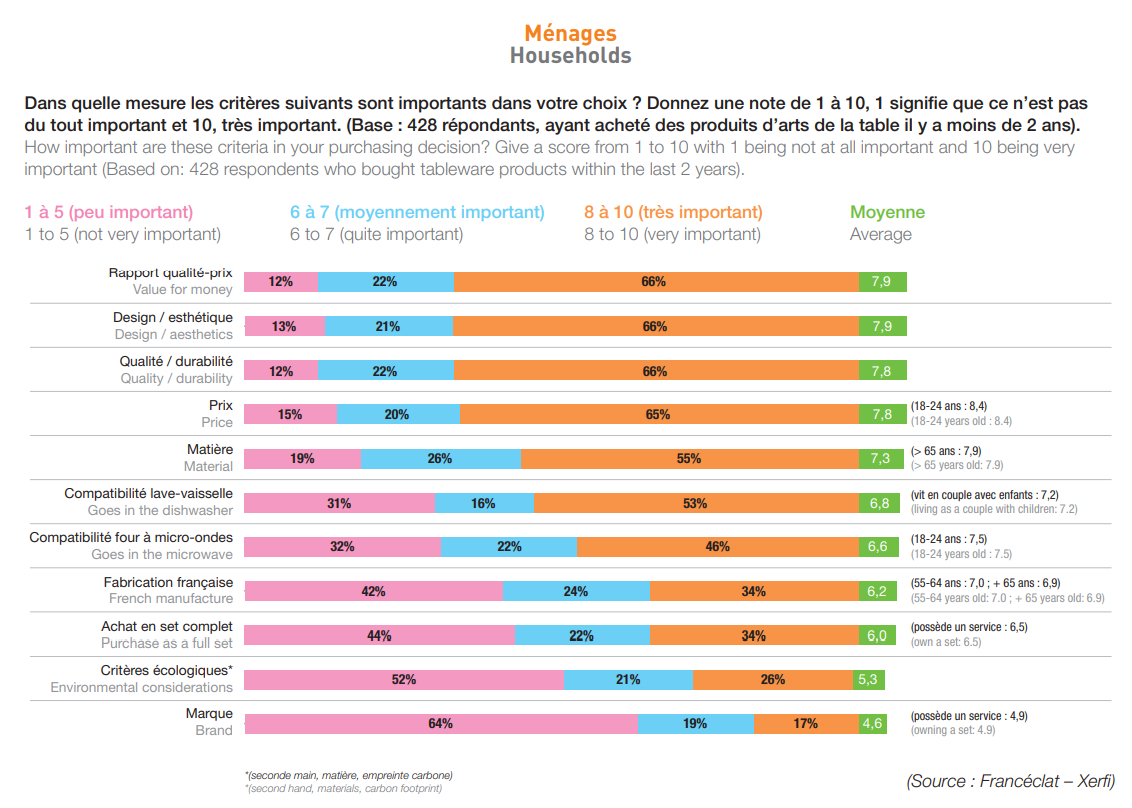
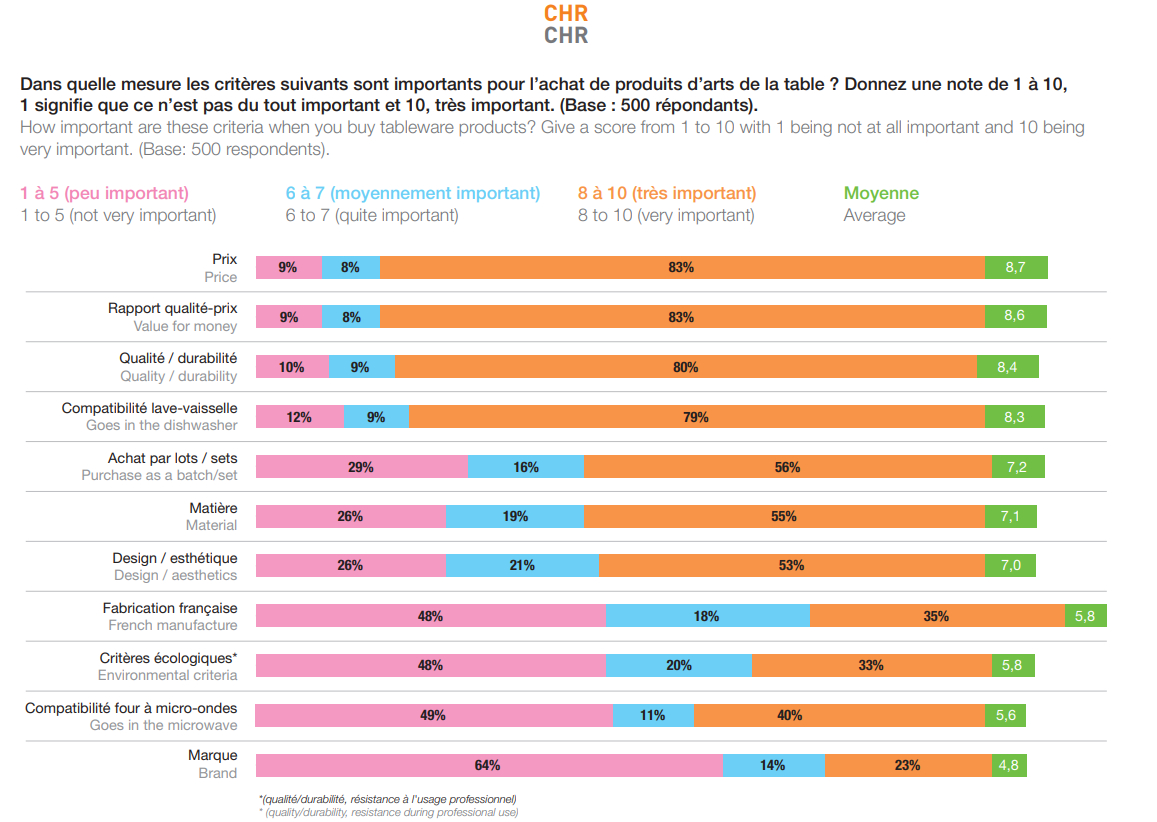
Le rapport qualité-prix, le design, la qualité ou la durabilité arrivent largement devant tandis que la marque se retrouve en bas de classement, chez les particuliers et dans le CHR : sa note moyenne est de 4,6 sur 10 sur le volet des ménages, et de 4,8 sur 10 pour le CHR. C’est un sujet pour la filière car la France dispose d’un patrimoine de marques, de storytelling, d’un lien à la gastronomie qui sont autant d’éléments de compétitivité hors-coût que beaucoup de pays n’ont pas.
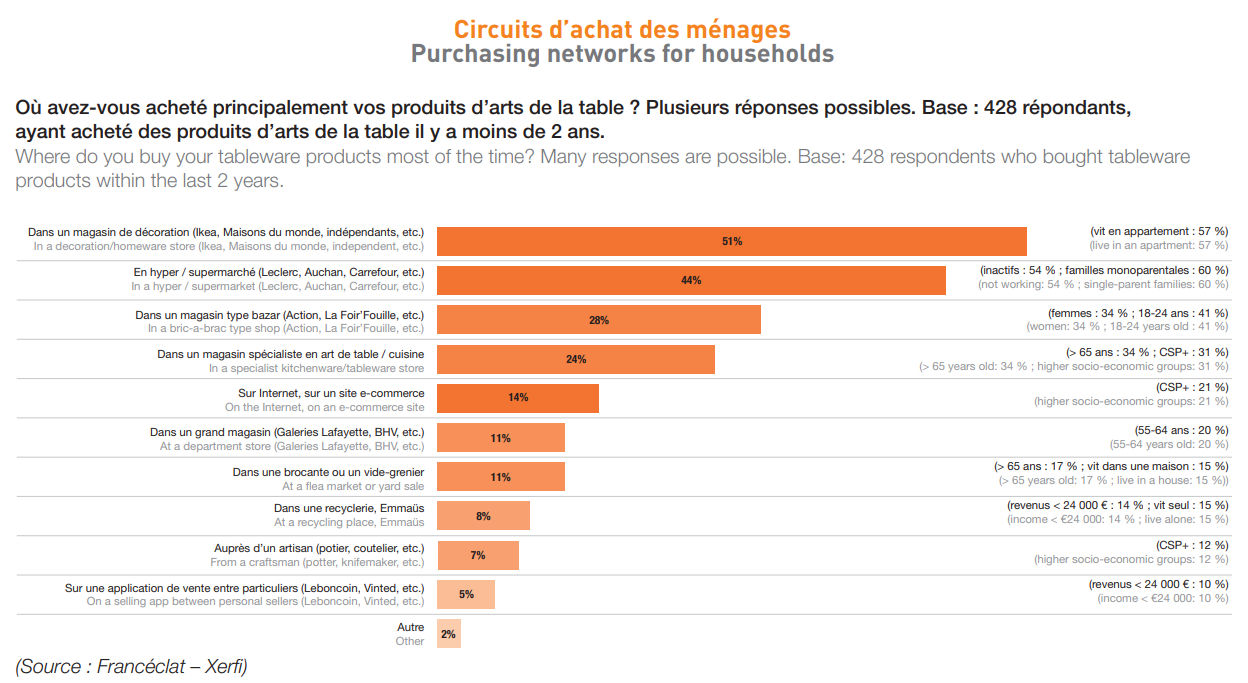
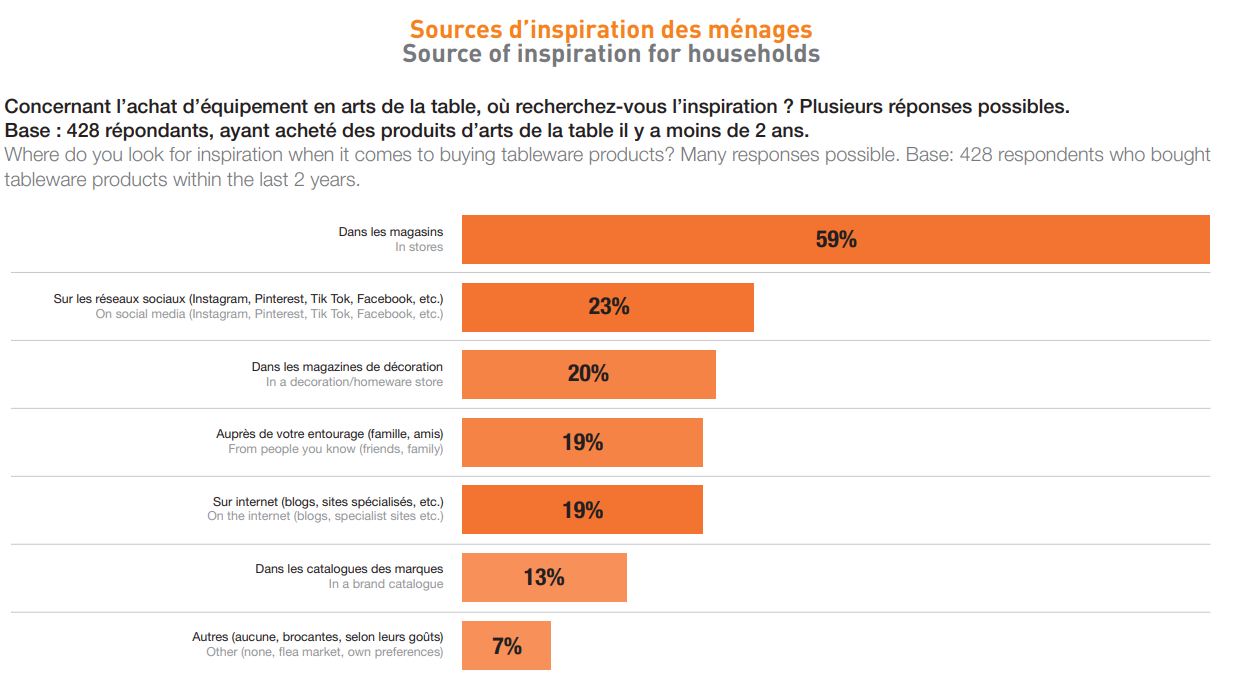
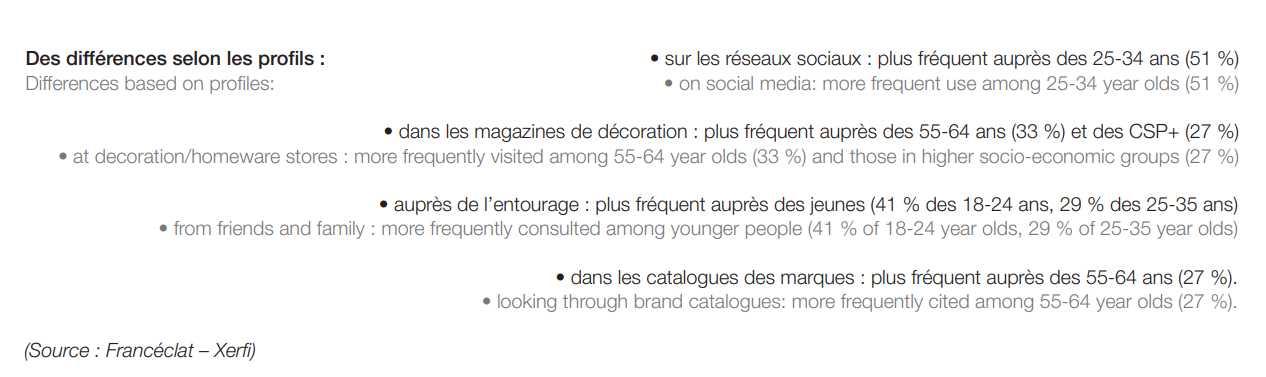
En outre, les circuits d’achat et les sources d’inspirations se fragmentent considérablement. Il n’y a plus vraiment de canal dominant. Pourtant, le magasin reste, pour le marché domestique ; la première source d’inspiration, cité par 59 % des acheteurs récents, devant les réseaux sociaux, l’entourage ou internet. C’est un signal important voire encourageant : il faut des magasins pour susciter l’envie. Cependant, pour la distribution spécialisée, l’équation est complexe, avec des achats qui se répartissent entre les magasins de décoration, les grandes surfaces, les bazars, l’e-commerce, les grands magasins ou la seconde main.
Le réseau spécialiste arts de la table/cuisine ne représente que 24 % des circuits fréquentés par les acheteurs récents. La diminution du nombre de points de vente spécialisés ne peut évidemment qu’accentuer ce phénomène.
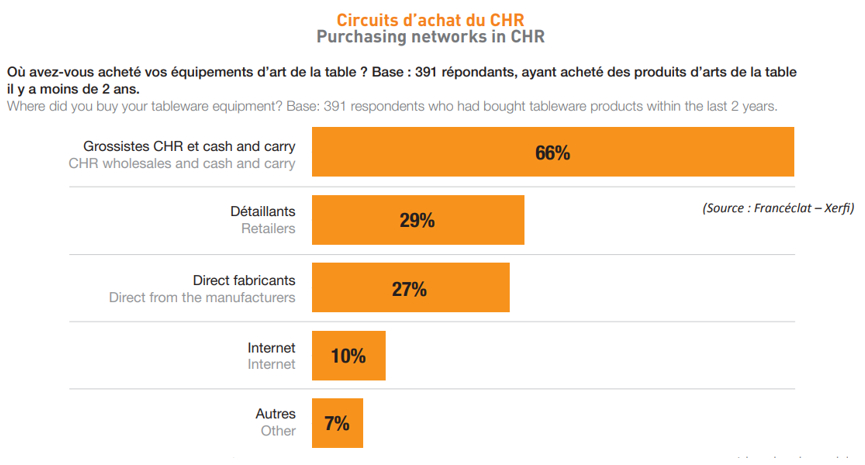
La situation diffère pour le CHR : si les grossistes restent dominants, les détaillants conservent une place significative puisque 29 % des établissements les citent parmi leurs circuits d’achat, précédant l’achat direct auprès des fabricants (27 %). Autre enseignement à relever : les acteurs du CHR achètent davantage français que les ménages. Près d’un établissement sur deux indique avoir acheté des produits fabriqués en France versus 45 % des acheteurs particuliers récents.
Cela peut paraître contre-intuitif mais cela traduit le poids de la proximité dans la restauration, y compris collective, tandis que les particuliers ont accès à des circuits où les produits importés sont davantage présents.
Tout d’abord elle invite à ne pas raisonner uniquement en termes de remplacement de l’art de la table. Le marché est très équipé, les durées de possession sont longues, en particulier pour la vaisselle et les couverts. La casse ne peut donc constituer le seul moteur.
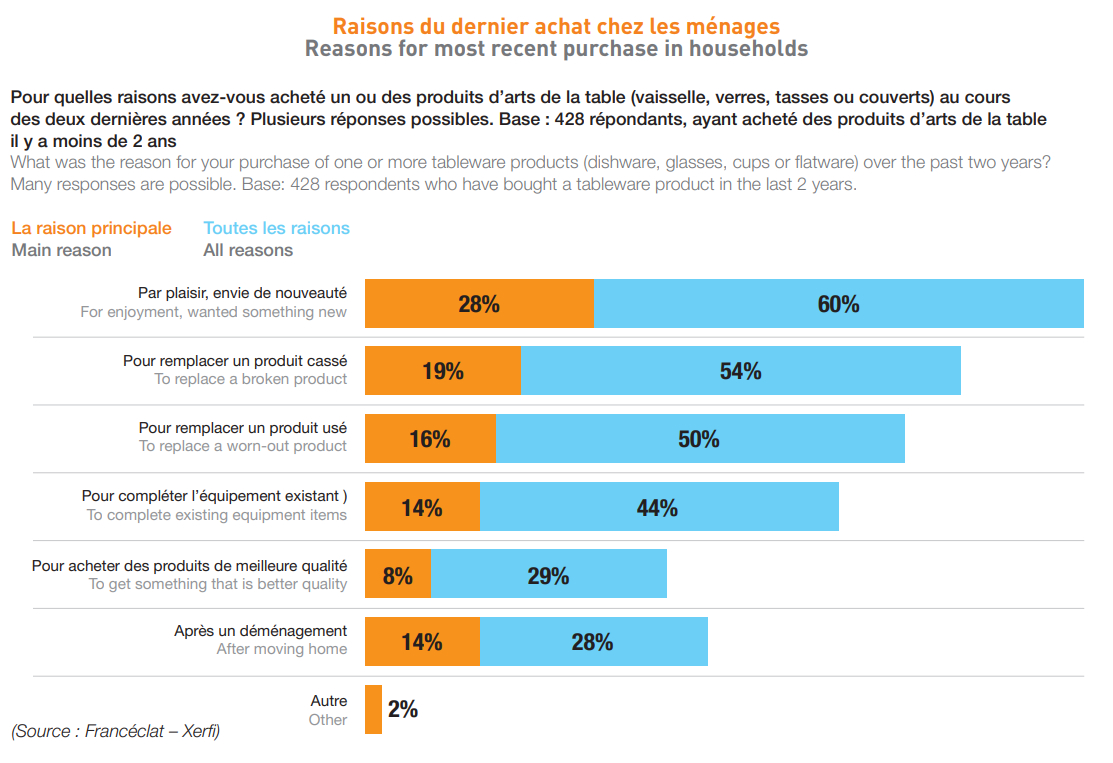
Chez les ménages, le premier motif d’achat récent réside dans le plaisir et l’envie de nouveauté, précédant le remplacement d’un produit cassé ou usé. Le fait de recevoir se révèle donc intéressant car l’objectif ne tend plus à l’optimisation du budget ou au remplacement d’un produit, mais au fait de faire plaisir, de surprendre, de dresser une table différente.
La dimension plus cérémonielle de la réception reste donc bien présente, reposant sur des leviers de désirabilité, de différenciation, de mix & match, etc. L’étude contribue également à mieux identifier les publics les plus consommateurs : les femmes, les CSP+, les personnes qui reçoivent régulièrement ou encore certaines classes d’âge. Elle suggère aussi qu’un budget supplémentaire serait d’abord consacré à la montée en gamme, au complément d’un service existant ou à des pièces de design. Cela permet à chaque acteur de se demander à quelles cibles s’adressent réellement son offre, s’il existe des clientèles qu’il pourrait davantage explorer, etc. Le CHR est un bon exemple pour les détaillants : la récurrence d’achat et les volumes de stock en font un marché qui mérite d’être considéré.
Enfin, tout cela est à replacer dans un contexte de transformation de la filière. Une distorsion croissante entre la fabrication et la distribution s’instaure, voire s’accentue : certaines marques se recentrent sur le CHR ; le luxe mobilise une partie des capacités de production des manufactures françaises ; sans oublier les affaires spéciales et la prescription. La distribution spécialisée n’est donc plus nécessairement l’acteur dominant pour les fabricants.
Parallèlement, certains détaillants opèrent une diversification de leur sourcing pour se battre davantage sur les prix : or lorsque le prix devient le critère majeur de différenciation, quelle est la valeur ajoutée dès lors qu’un concurrent affiche des tarifs inférieurs ?
Cela pose une question aux acteurs de la filière : comment échapper à la seule bataille du prix et travailler davantage la valorisation, l’image et la désirabilité des marques ? A l’époque de l’âge d’or de la liste de mariage, le marché était tiré par la demande.
Il est aujourd’hui celui de l’offre. Il est donc crucial de recréer de l’envie.
Source : étude sur l’équipement en arts de la table – ménages et CHR ; étude quantitative online Xerfi pour Francéclat, menée par questionnaire auto-administré sur la base d’Access Panel, du 7 au 27 avril 2026. Interrogation d’un échantillon de 1 000 répondants, représentatifs de la population française en termes d’âge, de genre, de CSP, de composition du foyer et de la région. Durée du questionnaire : 10 minutes environ.