Depuis son intégration au groupe Raja en 2024, Rétif accélère la transformation de son offre et de ses services. Entre renforcement de l’agencement, développement du digital et renouvellement des assortiments, le spécialiste français de l’équipement professionnel entend accompagner les mutations d’un commerce physique confronté à l’érosion du trafic et à la nécessité de se différencier.
Racheté à Verdoso par le groupe Raja en 2024, le spécialiste de l’équipement et de l’agencement des professionnels Rétif poursuit la transformation de son offre, de ses services et de son positionnement. Créée en 1965 et historiquement tournée vers les commerces de proximité, l’enseigne cherche aujourd’hui à renforcer à la fois son maillage local, ses outils digitaux et son activité d’agencement. Rétif, qui réalise 120 millions d’euros de chiffre d’affaires et emploie 500 collaborateurs, comptabilise environ 500 000 clients professionnels. Le groupe détient 90 magasins, 7 sites e-commerce dans 7 pays et expédie environ 3 millions de colis par an depuis son centre logistique de Valence (Drôme). « Rétif réaffirme son ancrage français, à l’heure où le marché de l’équipement professionnel se complexifie, souligne Thina Cadierno, directrice générale de Rétif Group depuis juin 2024. Les plateformes BtoB gagnent du terrain tandis que des acteurs historiquement positionnés sur le BtoC investissent eux aussi les clientèles professionnelles. Car malgré un environnement économique et géopolitique tendu, le marché se révèle résilient. »
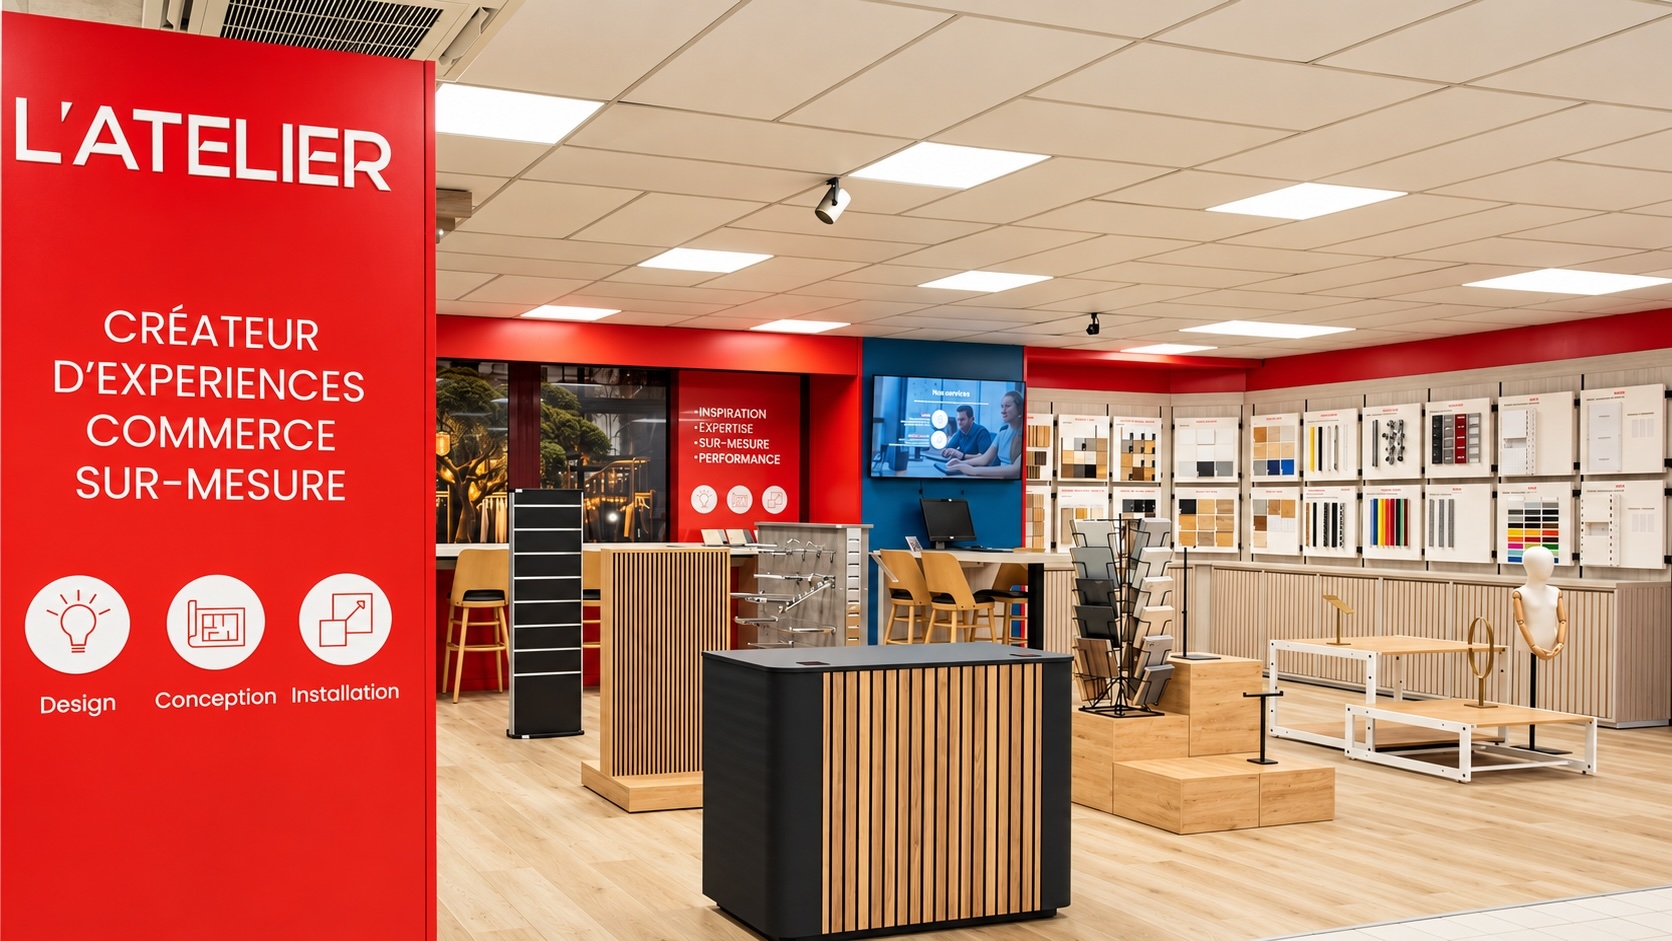
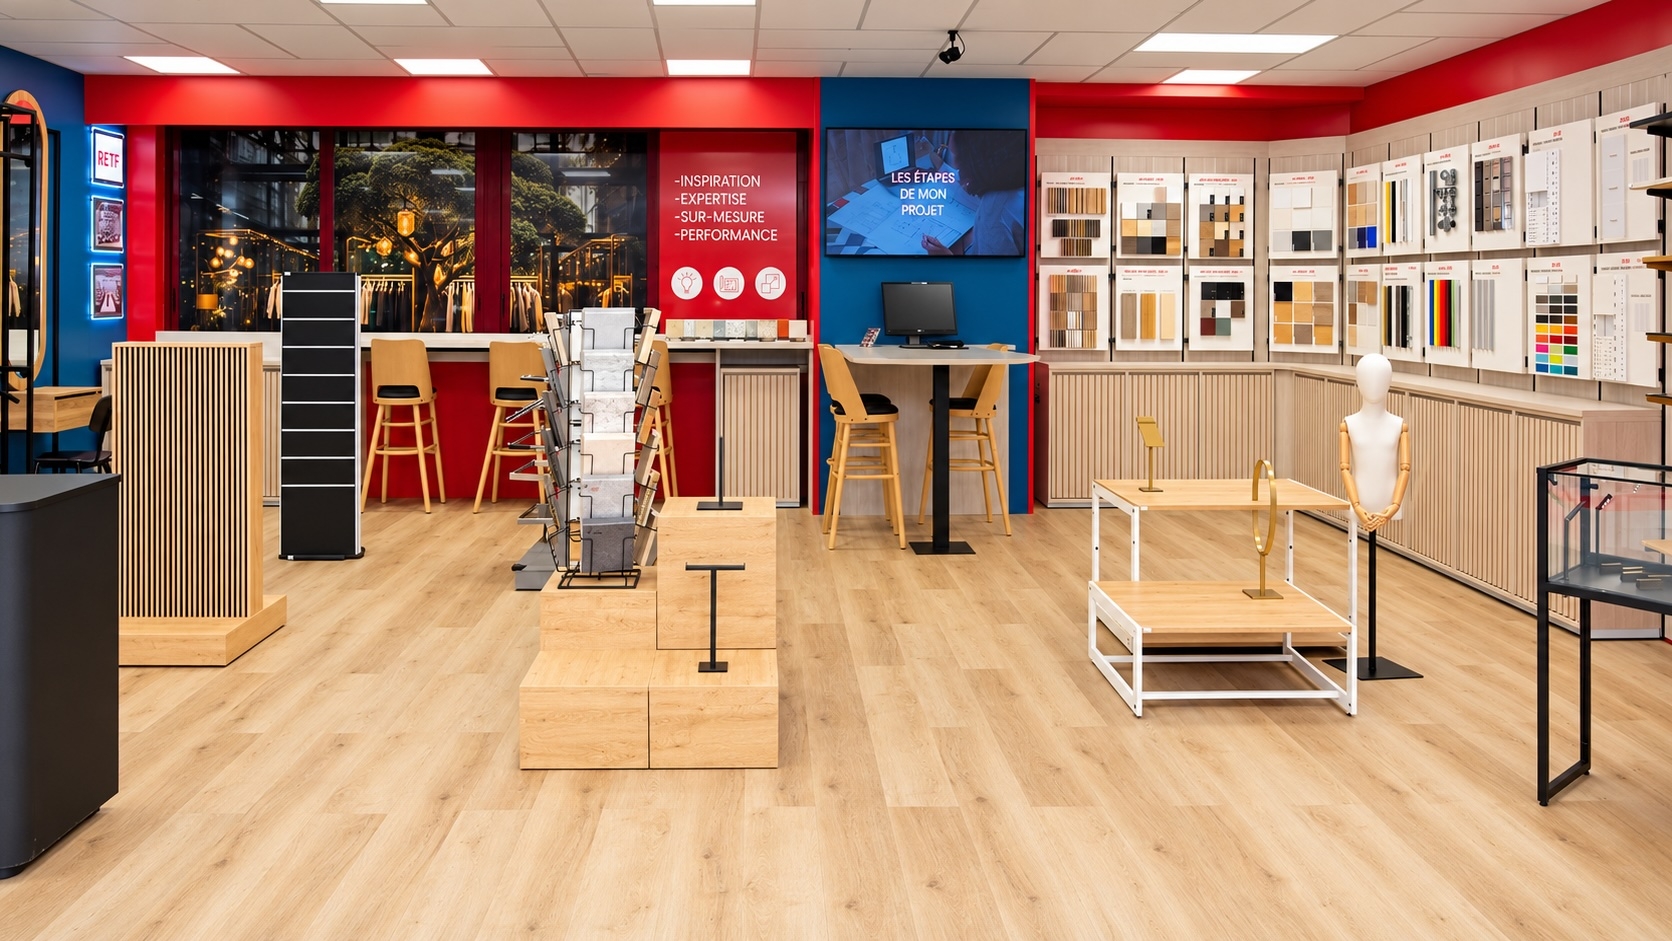
L’entreprise sert aujourd’hui un large éventail de professionnels : commerces de proximité, tabac-presse, santé-beauté, fleuristes, équipement du foyer, professions libérales, CHR ou encore prêt-à-porter. Son activité repose sur deux pôles principaux. Le premier regroupe les équipements professionnels, les consommables et les solutions technologiques, de l’encaissement à la sécurité en passant par la digitalisation des points de vente. Le second concerne l’agencement, de la conception à l’installation, avec des solutions standard, semi-sur-mesure ou sur mesure. Rétif s’appuie dans ce domaine sur 35 experts agenceurs réunis au sein de L’Atelier by Rétif. À noter que le groupe est lauréat 2026 de la Meilleure Satisfaction client retail dans la catégorie “matériels professionnels”.
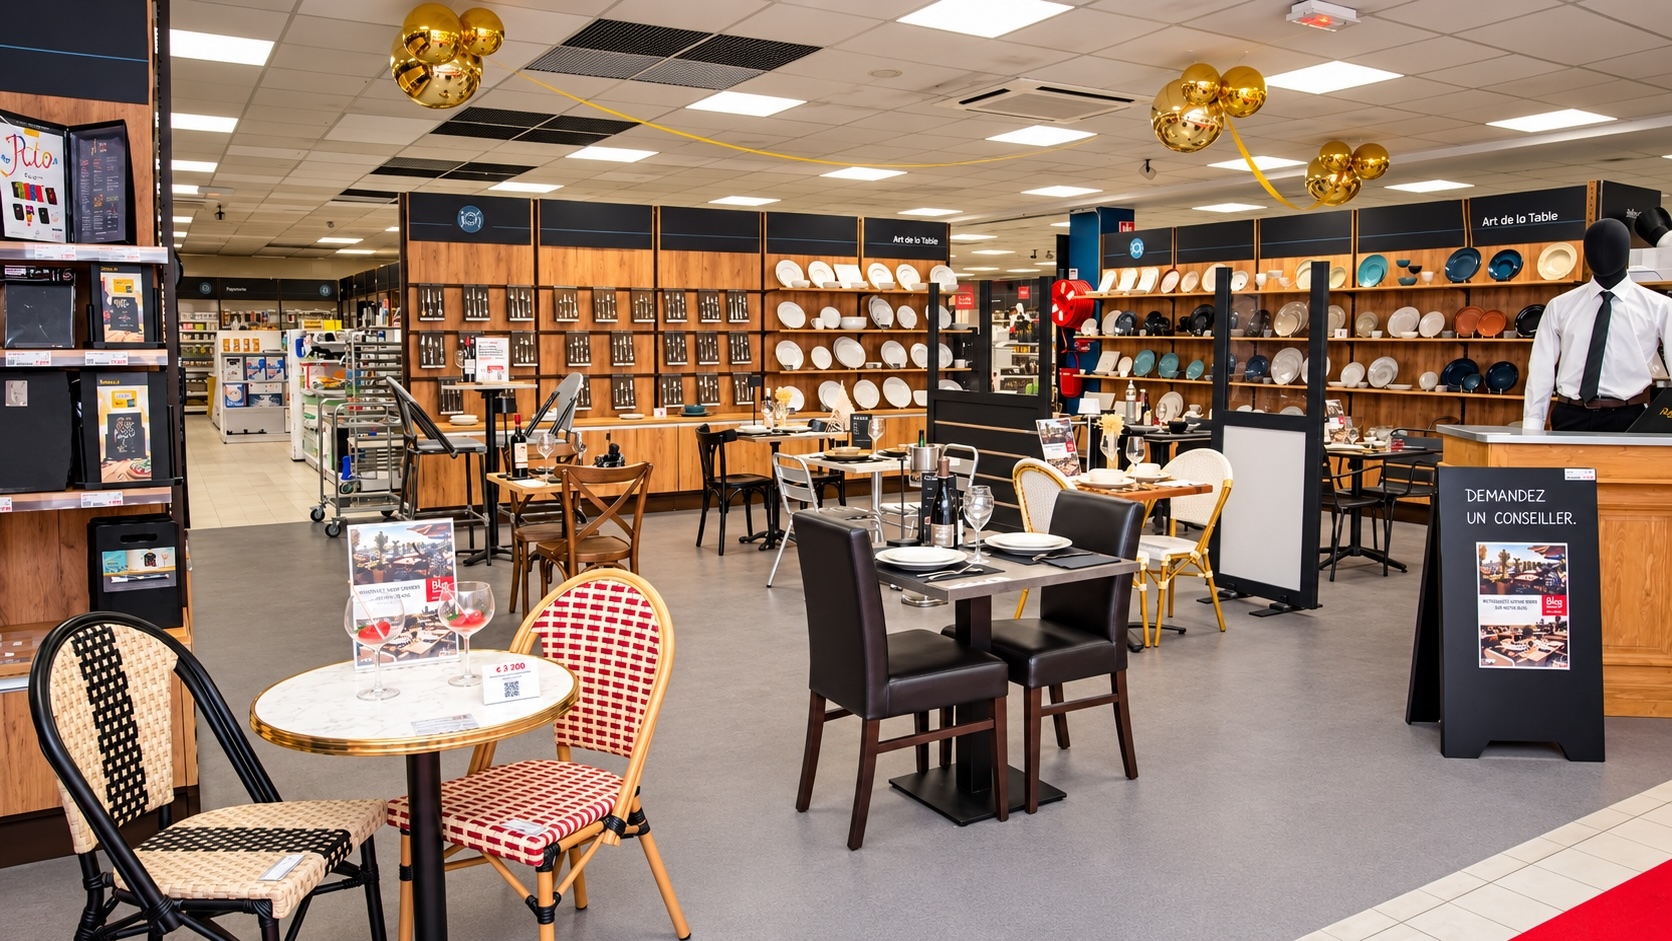
L’assortiment a également été largement revu. Sur plus de 170 000 références, 80 % de l’offre ont été renouvelés en 18 mois, avec plus de 2 500 nouveautés introduites en 2025. Ce travail a notamment porté sur l’équipement de la maison et le CHR. Dans ce dernier univers, l’offre a été entièrement revue, de l’art de la table au front office en passant par l’agencement. Rétif développe parallèlement sa marque propre Design by R.
La dimension environnementale prend elle aussi davantage de place dans l’offre, avec environ 30 % de références écoconçues. En juillet 2026, Rétif a obtenu une médaille de bronze EcoVadis, avec un score de 69/100. Le groupe s’est de plus fixé un objectif de réduction de 25 % de ses émissions carbone d’ici à 2030.
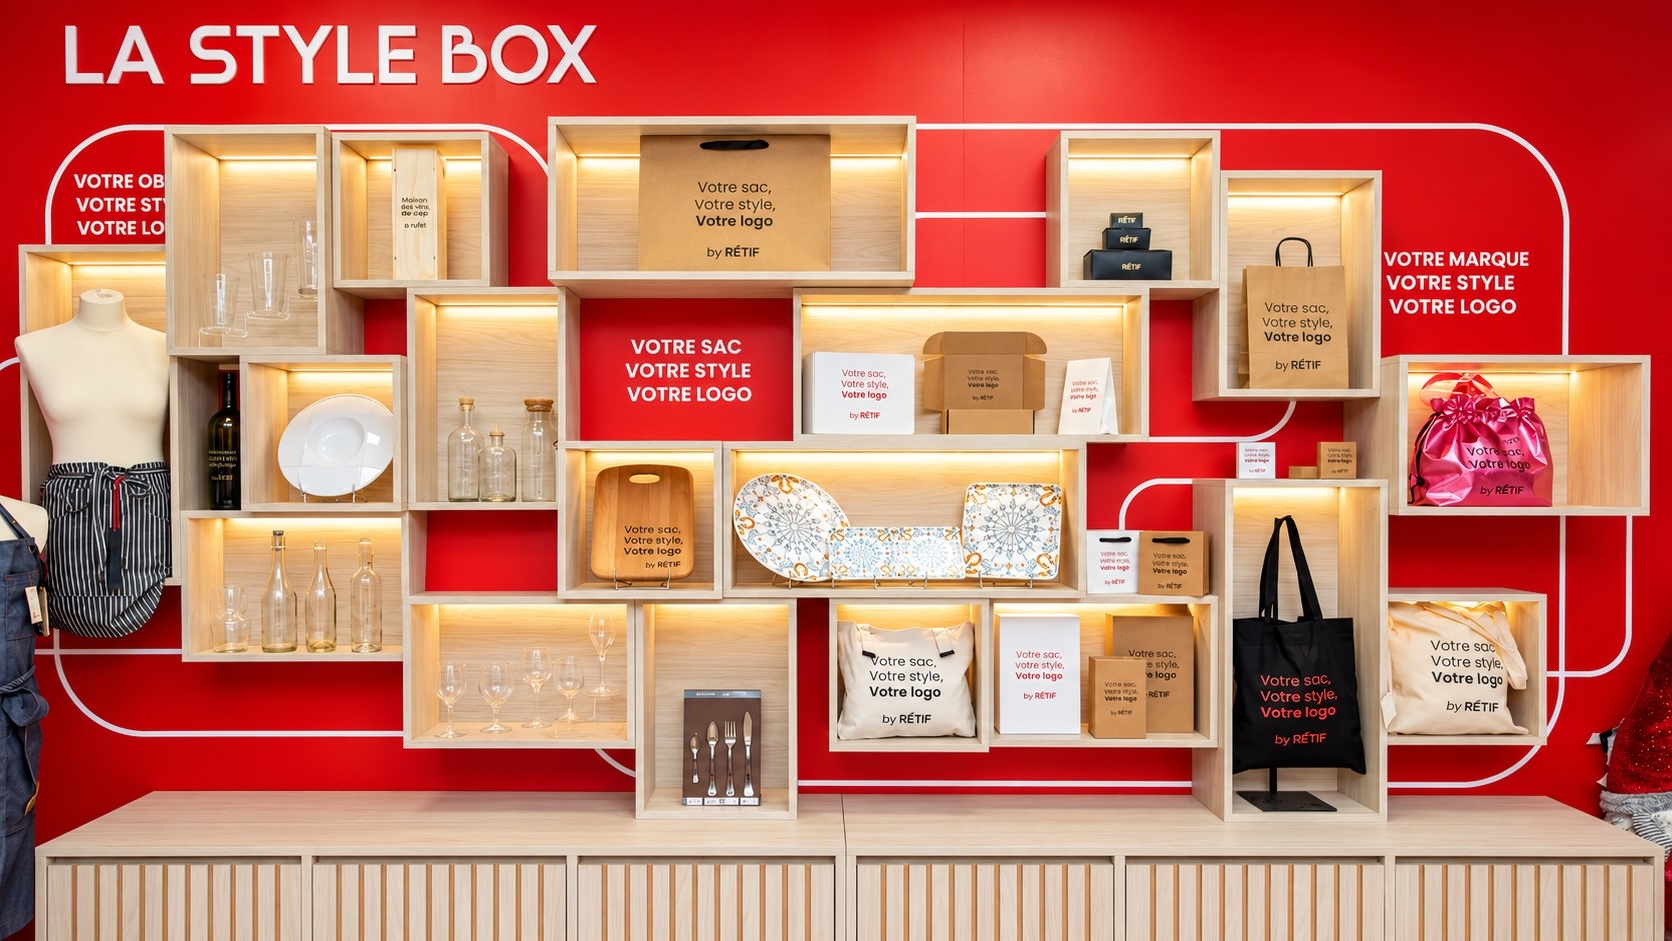
La transformation concerne aussi les services et le digital. Si le réseau physique reste central, il est désormais complété par 7 plateformes e-commerce et une marketplace BtoB. Rétif développe également une application destinée à faciliter les commandes et les réassorts, un service de personnalisation de produits, un programme de fidélité omnicanal et Aiva, un outil en ligne d’aide à l’agencement fondé sur l’intelligence artificielle agentique. Plus de 1 000 références sont aujourd’hui personnalisables.
Cette évolution accompagne une redéfinition plus large du rôle du point de vente et une approche du visual merchandising qui englobe la décoration, mais aussi la mise en scène de l’offre, la communication digitale, l’organisation des espaces et, plus largement, l’expérience proposée en magasin.
Pour nourrir cette réflexion, Rétif lance cette année son Baromètre Retail 2026, qui rassemble des indicateurs de marché, des données issues d'un panel de professionnels interrogés par Potloc et ses propres analyses des transformations du commerce. Ce baromètre dresse le constat d’un marché encore fragile, marqué par la contraction du trafic physique et des comportements d’achat prudents. Au premier semestre 2026, les ventes en magasin ont reculé de 2,8 %, tandis que la fréquentation enregistrait une baisse de 3 % en juin. Plus largement, le baromètre fait état d'un recul de 13 % du trafic en magasin depuis 2019.
Les résultats suggèrent d’importantes disparités. Les centres-villes accusent une baisse de fréquentation de 4,4 %, qui atteint 5 % dans les rues commerçantes, tandis que les galeries commerciales affichent une légère progression de 0,4 %. Les écarts sont également sensibles entre les secteurs : les commerces de culture, cadeaux et jouets progressent de 3,2 %, alors que l’habillement et l’alimentaire spécialisé enregistrent un repli de 6,5 %.
Autre paradoxe noté par l’étude : les professionnels se montrent plus optimistes que les consommateurs. Selon le panel Potloc cité par Rétif, 71 % des professionnels interrogés déclarent une activité en croissance sur les 2 dernières années et 79 % anticipent une progression à 2 ans. Parallèlement, la confiance des ménages reste inférieure à sa moyenne de longue période et les intentions d’achats importants se révèlent dégradées. Une amélioration des perspectives qui ne se traduit donc pas encore par une reprise franche de la consommation.
Faire venir et revenir le client
Pour les détaillants, le premier enjeu consiste désormais à recréer du trafic plutôt qu'à compter uniquement sur les flux existants. « Avec la montée du e-commerce, il ne suffit plus d’attendre que les clients entrent en magasin : il faut susciter les raisons de leur déplacement, souligne Sandra Bonis-Charancle, directrice marketing de Rétif. Cela suppose une promesse différenciante, des preuves concrètes en point de vente et des occasions renouvelées de visite. Pour les indépendants, l’enjeu consiste à devenir une destination choisie, et non un commerce de dépannage. »
Le baromètre identifie 5 leviers susceptibles de renforcer l'attractivité du magasin : le produit, le conseil, le service, l'expérience et la communauté. Autrement dit, l'assortiment ne suffit plus à lui seul à justifier le déplacement. Les exclusivités, les nouveautés, les démonstrations, les ateliers, les événements ou les partenariats locaux peuvent contribuer à créer des occasions de visite, tandis que le conseil, le service après-vente, la personnalisation ou la fidélisation participent à faire revenir les clients.
Cette recherche de différenciation intervient dans un contexte de pression persistante sur les prix. Rétif met notamment en garde contre une dépendance excessive aux promotions : si celles-ci peuvent déclencher l'achat, leur multiplication risque de banaliser l'offre et de peser sur les marges. Pour les commerces indépendants, la question consiste donc aussi à défendre la valeur perçue des produits et des services, sans ériger la remise systématique en principal argument commercial.
Des magasins aux rôles de plus en plus différenciés
Le baromètre insiste par ailleurs sur la nécessité d'adapter la gestion des points de vente à leur environnement. Un commerce de centre-ville, une boutique de galerie marchande, un magasin de périphérie ou un point de vente situé en zone touristique ne répondent ni aux mêmes flux ni aux mêmes attentes. Dans cette logique de pilotage par clusters, les assortiments, les stocks, les équipes et les investissements doivent être ajustés au potentiel et à la fonction de chaque implantation.
Un magasin de centre-ville peut ainsi privilégier l'expertise, l'événementiel et les services de proximité, tandis qu'un point de vente en périphérie peut davantage miser sur l'accessibilité, la disponibilité des produits et les achats liés à un projet. Les zones touristiques imposent, quant à elles, une prise en compte plus importante de la saisonnalité. Cette segmentation traduit une évolution des modèles commerciaux : plutôt qu'une déclinaison uniforme d'un concept, le point de vente tend à s'adapter aux usages et aux caractéristiques de sa clientèle locale.
Cette logique se retrouve dans les perspectives d'investissement identifiées par Rétif à l'horizon 2030. Face aux contraintes de trésorerie et de marge, les professionnels privilégieraient davantage les équipements capables d'améliorer la productivité, la capacité d'accueil ou la polyvalence des espaces, au détriment des rénovations purement esthétiques. Le développement de formats plus petits ou hybrides, ainsi que le recours à du mobilier modulaire, répondent à ce besoin de souplesse.
Enfin, le baromètre rappelle que la progression du commerce en ligne ne signifie pas la disparition du rôle du magasin physique, mais une redistribution des fonctions entre les canaux. Le web intervient de plus en plus en amont du parcours d'achat, pour découvrir les produits, comparer les offres et vérifier leur disponibilité. Le point de vente conserve, lui, ses atouts en matière de conseil, de démonstration, d'essai et de concrétisation de l'achat.
Les résultats du panel Potloc cités par Rétif illustrent cette complémentarité. Parmi les fonctionnalités digitales attendues par les professionnels interrogés, la consultation de la disponibilité des produits et leur retrait en magasin arrivent en tête (44 %), devant le suivi des achats et des réassorts (42 %), la possibilité de recommander rapidement à partir d'achats précédents (37 %) et la comparaison de solutions (32 %).
Pour les détaillants, ces évolutions soulignent l'importance de relier plus étroitement les outils numériques à la réalité du point de vente : visibilité des stocks, fluidité des commandes, information produit, services et fidélisation. Au-delà de la seule présence en ligne, l'enjeu consiste à réduire les ruptures dans le parcours client tout en préservant ce qui caractérise le commerce physique (proximité, conseil, expérience d'achat).